Morning Call. O melhor ativo é sempre a boa informação
Internacional
Principais notícias, agenda e desempenho dos mercados globais.
Os mercados globais operam em tom positivo nesta sexta-feira (16), após ganhos firmes nas bolsas asiáticas, à espera dos dados de produção industrial dos Estados Unidos. Em Nova York, o S&P 500 registrou ontem a primeira sessão de alta em quatro pregões, com investidores deixando para trás a mais recente onda de vendas em ações de tecnologia. O contrato do Dow Jones avança 0,35%, o do S&P 500 sobe 0,19% e o do Nasdaq 100 tem alta marginal de 0,01%.
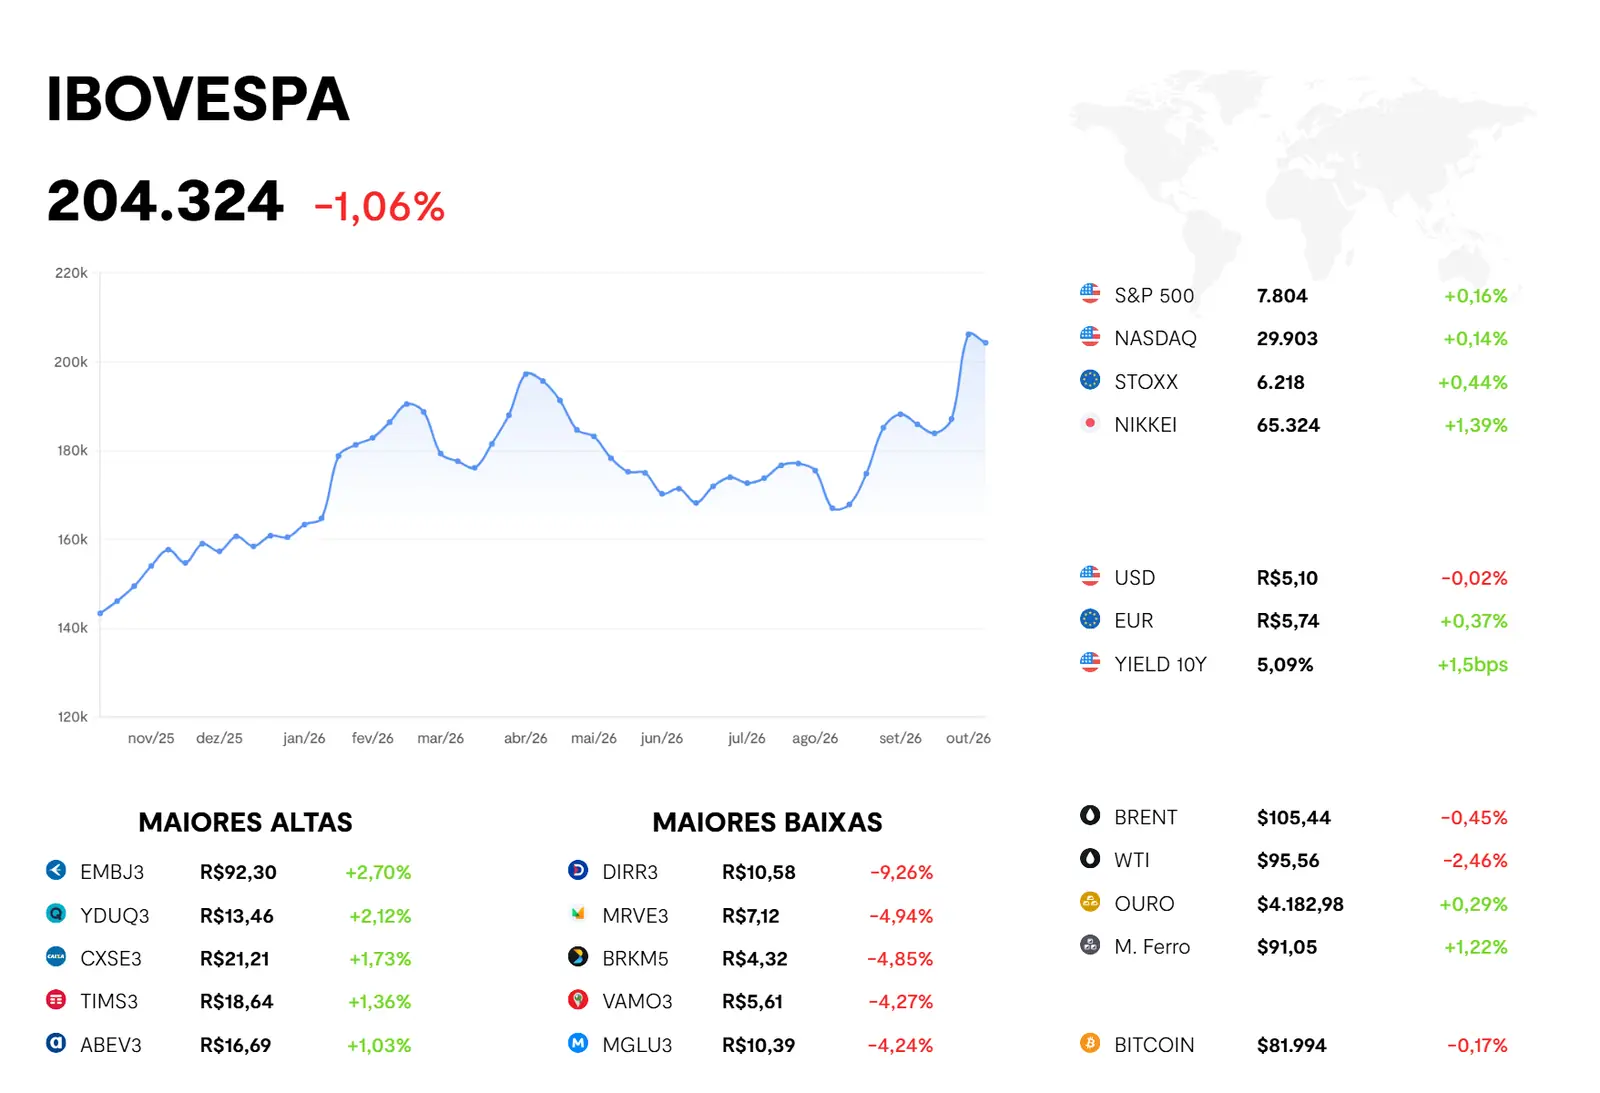
Na Europa, o pregão é misto: DAX ganha 0,98%, CAC 40 avança 0,25% e FTSE 100 recua 0,07%. Na Ásia, as bolsas fecharam em alta: Kospi cresceu 2,05%, Nikkei subiu 1,39%, Hang Seng teve ganho de 0,52% e Shanghai fechou com alta de 0,24%. O petróleo WTI cai 0,64%, a US$ 97,34 o barril, e o Brent recua 0,28%, a US$ 105,62 o barril.
Confira as cotações às 7h10:
Bolsas mundiais
- S&P 500 Futuro +0,19%
- Nasdaq Futuro +0,01%
- Dow Jones Futuro +0,35%
- FTSE -0,07%
- Nikkei +1,39%
- Kospi +2,05%
- Shanghai +0,24%
Commodities
- Petróleo WTI (nov) -0,64%, a US$ 97,34 o barril
- Petróleo Brent (dez) -0,28%, a US$ 105,62 o barril
- Ouro (dez) +0,90%, a US$ 4.207,80 por onça troy
Outros
- Índice do dólar (DXY) -0,36%, a 101,69 pontos
- Bitcoin -0,25%, a US$ 82.148,70
- Treasury 10 anos: 5,096%, acima de 5,090% do ajuste anterior
- Treasury 2 anos: 4,742%, abaixo de 4,751% do ajuste anterior
No campo geopolítico, o presidente dos Estados Unidos, Donald Trump, afirmou ontem à noite que não pretende usar armas nucleares contra o Irã nem enviar tropas terrestres ao país. A fala veio após a CNN informar que os EUA avaliam usar contra alvos iranianos a “mãe de todas as bombas”, artefato não nuclear. No Iêmen, rebeldes houthis, alinhados ao Irã, atacaram com mísseis e drones o complexo do palácio presidencial em Áden, sede do governo apoiado pela Arábia Saudita.
Foi o primeiro ataque ao palácio no conflito entre os houthis e a Arábia Saudita. No mercado de petróleo, a Agência Internacional de Energia (AIE) informou ontem que o volume de reservas emergenciais liberadas pelos países-membros vai superar os 400 milhões de barris acordados em março. Os membros se comprometeram a acelerar a liberação dos cerca de 100 milhões de barris restantes, incluindo mais de 20 milhões de barris de diesel.
Com a perspectiva de mais oferta no mercado, as cotações do petróleo passaram a recuar logo após o anúncio. Na Europa, a inflação anual da zona do euro acelerou pelo terceiro mês seguido e chegou a 3,8% em setembro, a maior taxa desde setembro de 2023, em linha com a estimativa preliminar, segundo a Eurostat. A alta foi puxada pela energia, cujos preços subiram 18,9% em 12 meses, ante 14,3% em agosto. O bloco também registrou déficit comercial de 16,1 bilhões de euros em agosto, revertendo o superávit de 502 milhões de euros de um ano antes, com as compras de petróleo e derivados em alta de 20,7%, para 27 bilhões de euros.
Na política monetária, o presidente do Federal Reserve, Kevin Warsh, destacou a resiliência da economia americana em conversa com a diretora-gerente do Fundo Monetário Internacional (FMI), Kristalina Georgieva, nas reuniões anuais do Fundo e do Banco Mundial, em Bangcoc, na Tailândia. Segundo Warsh, a expansão dos investimentos, antes concentrada em inteligência artificial (IA), já alcança outros setores e estimula a demanda antes de ampliar a oferta, o que pressiona a inflação no curto prazo.
Em outro painel, Georgieva afirmou que os riscos da IA podem superar as oportunidades sem salvaguardas e um marco ético adequados. O Fundo também alertou, nesta semana, que um ataque cibernético com IA a um serviço crítico de uma instituição financeira poderia abalar a confiança no sistema. O Grupo dos Sete (G7) decidiu realizar simulações desse tipo de ataque para testar a resposta de suas autoridades financeiras, anunciou ontem a ministra das Finanças do Japão, Sat
Brasil
Tudo sobre o noticiário político e macroeconômico que pode afetar seus investimentos.
O Ibovespa fechou ontem em queda de 1,06%, aos 204.324 pontos, pressionado pela piora na percepção de risco em torno do pleito. Ao longo do pregão, o índice chegou a devolver parte das perdas e a operar perto da estabilidade. Na sessão, o Ibovespa variou entre 203.110 e 206.520 pontos. O dólar à vista subiu 1,17%, a R$ 5,0871, depois de oscilar entre a mínima de R$ 5,0373 e a máxima de R$ 5,0986. O euro comercial avançou 1,70%, a R$ 5,7050.
BTG Content
Para acessar os relatórios do Research do BTG Pactual, clique aqui.
Empresas
Resumo das notícias, comunicados e fatos relevantes das empresas listadas na Bolsa brasileira
A Klabin S.A. (Klabin) renegociou empréstimos ligados ao Projeto Puma II, alongando os prazos de vencimento e reduzindo o custo financeiro das dívidas. Os aditamentos, assinados com o Banco Interamericano de Desenvolvimento Investimentos (IDB Invest), a Corporação Financeira Internacional (IFC, na sigla em inglês), a Agência de Cooperação Internacional do Japão (Jica) e bancos comerciais, estenderam o vencimento do Empréstimo A de 2032 para 2034 e o do Empréstimo B de 2029 para 2033.
Internacional
A Alcoa Corporation (Alcoa) registrou ontem lucro ajustado de US$ 1,82 por ação no terceiro trimestre, com receita de US$ 3,7 bilhões. O resultado foi impulsionado pelo preço realizado do alumínio, que passou a US$ 4.527 por tonelada, ante US$ 3.374 um ano antes. Com isso, o lucro antes de juros, impostos, depreciação e amortização (Ebitda) da divisão de alumínio chegou a US$ 862 milhões, contra US$ 307 milhões. Já o preço do óxido de alumínio, matéria-prima do metal, caiu para US$ 353 por tonelada, frente a US$ 377.
Desempenho de ativos financeiros
Agenda do Dia
BRASIL
| Região | Horário | Evento |
|---|---|---|
| 9h00 | BC: IBC-Br (ago) | |
| EUA | 10h15 | Fed: Produção industrial (set) |
Quer saber a informação mais completa e detalhada?
Acompanhe o Morning Call ao vivo (8h30 às 9h) no nosso canal do YouTube e Spotify.
E também o programa Radar do Investidor no YouTube e Spotify, com análises dos especialistas do BTG Pactual.