Morning Call. O melhor ativo é sempre a boa informação
Internacional
Principais notícias, agenda e desempenho dos mercados globais.
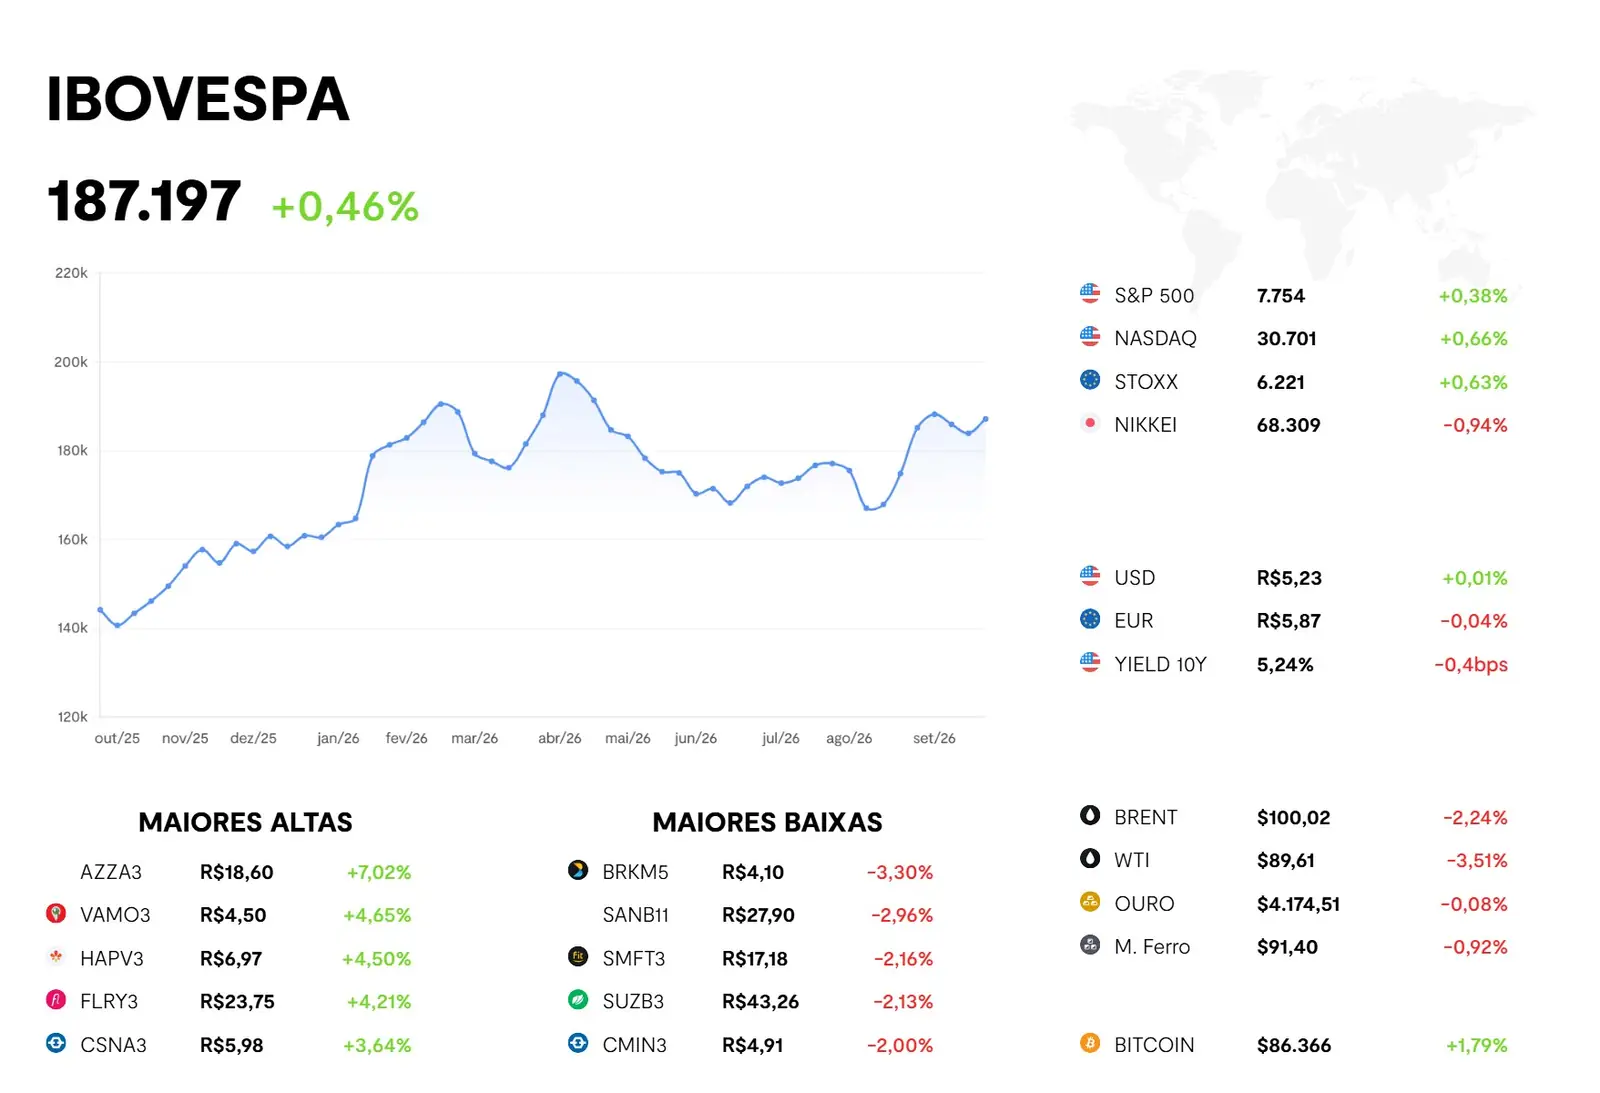
Os mercados globais operam com viés positivo nesta sexta-feira (2), à espera da divulgação do payroll de setembro nos Estados Unidos, ainda pela manhã. O contrato do S&P 500 avança 0,5%, o do Dow Jones ganha 0,5% e o do Nasdaq 100 tem alta de 0,8%. Na Europa, os principais índices também operam no positivo: CAC 40 sobe 1,12%, FTSE 100 avança 0,70% e DAX ganha 1,17%. Na Ásia, o pregão fechou misto: Nikkei caiu 0,94%, Kospi teve alta de 0,46% e Hang Seng tombou 2,60%.
As bolsas da China seguem fechadas nesta semana pelo feriado da Golden Week, em comemoração à fundação da República Popular da China. O petróleo opera em forte queda: o WTI desaba 3,99%, a US$ 89,16 o barril, e o Brent recua 3,11%, a US$ 99,13.
Confira as cotações às 7h10:
Bolsas mundiais
- S&P 500 Futuro +0,5%
- Nasdaq Futuro +0,8%
- Dow Jones Futuro +0,5%
- FTSE +0,70%
- Nikkei -0,94%
- Kospi +0,46%
- Shanghai feriado
Commodities
- Petróleo WTI (nov) -3,99%, a US$ 89,16 o barril
- Petróleo Brent (dez) -3,11%, a US$ 99,13 o barril
- Ouro (dez) +0,30%, a US$ 4.214,90 por onça troy
Outros
- Índice do dólar (DXY) -0,15%, a 101,94 pontos
- Bitcoin +1,85%, a US$ 86.209,77
- Treasury 10 anos: 5,238%, abaixo de 5,242% do ajuste anterior
- Treasury 2 anos: 4,795%, abaixo de 4,802% do ajuste anterior
Nos Estados Unidos, as atenções se voltam para o payroll de setembro, que sai hoje às 9h30 e deve orientar as expectativas sobre os próximos passos na política monetária do Federal Reserve (Fed). O BTG Pactual projeta a criação de 86 mil vagas, bem abaixo das 162 mil de agosto, com a taxa de desemprego estável em 4,1%, em linha com o consenso. No campo geopolítico, as tensões entre Estados Unidos e Irã voltam a escalar.
O governo americano está enviando um terceiro grupo de porta-aviões ao Oriente Médio. O reforço militar ocorre depois de o presidente americano, Donald Trump, sinalizar a intenção de retomar os ataques ao Irã após as eleições legislativas de meio de mandato, em novembro. Na frente econômica, o Departamento do Tesouro dos Estados Unidos ampliou as sanções contra o Irã, que passam a atingir os setores automotivo e ferroviário do país.
O conflito, que chega ao oitavo mês, segue em impasse: as negociações indiretas travaram depois que Washington rejeitou a proposta iraniana de reabrir o Estreito de Ormuz em troca do fim do bloqueio americano. A tensão também se espalha por outros pontos da região. Na Arábia Saudita, uma usina de energia em Medina que abastece a Mesquita do Profeta foi alvo de um ataque com drones. A coalizão liderada pelos sauditas no Iêmen atribuiu o ataque aos rebeldes houthis, apoiados pelo Irã.
Na Europa, a disparada dos preços do diesel abre uma nova frente de tensão com os Estados Unidos. A União Europeia (UE) se reúne hoje em caráter emergencial para discutir uma resposta coordenada à alta do combustível, sob pressão de Washington. Nos Estados Unidos, o preço médio do diesel atingiu o recorde de US$ 6,50 por galão no fim de setembro, de acordo com a associação automobilística AAA. O governo Trump tem cobrado da Europa a liberação de parte de suas reservas e, segundo a Reuters, advertiu Alemanha e França de que, caso contrário, pode proibir as exportações americanas de diesel.
Uma das fontes da agência afirma que Washington quer a liberação de 120 milhões de barris. Ontem, o secretário do Tesouro americano, Scott Bessent, afirmou que os parceiros europeus devem acelerar as entregas já acordadas e disponibilizar oferta adicional imediatamente. Ainda na Europa, a inflação ao consumidor da zona do euro acelerou para 3,8% em setembro, ante 3,2% em agosto, segundo a estimativa preliminar da Eurostat divulgada hoje.
O resultado, o maior desde setembro de 2023, segue bem acima da meta de 2% do Banco Central Europeu (BCE).
Brasil
Tudo sobre o noticiário político e macroeconômico que pode afetar seus investimentos.
O Ibovespa fechou o pregão de ontem em alta de 0,46%, aos 187.197 pontos, após uma sessão volátil às vésperas do primeiro turno do pleito. Ao longo do dia, o índice oscilou entre 184.768 e 187.437 pontos. Pela manhã, a disparada dos rendimentos dos Treasuries conteve os ativos locais, mas o alívio nos juros longos americanos à tarde reforçou o apetite por risco em Nova York, o que também favoreceu a bolsa brasileira.
Relatos de que Trump, avalia retomar os ataques ao Irã até o fim de novembro impulsionaram os preços do petróleo e as ações da Petróleo Brasileiro S.A. (Petrobras). As preferenciais da estatal subiram 1,32% e as ordinárias ganharam 1,80%, o que respondeu por 44% da alta do Ibovespa. O movimento da bolsa destoou dos demais ativos domésticos. O dólar à vista subiu 0,89%, a R$ 5,2202, acompanhando a pressão sobre moedas emergentes, diante da preocupação com o efeito da alta do petróleo sobre a inflação.
O euro comercial avançou 0,17%, a R$ 5,8692.
BTG Content
Para acessar os relatórios do Research do BTG Pactual, clique aqui.
Empresas
Resumo das notícias, comunicados e fatos relevantes das empresas listadas na Bolsa brasileira
A Marisa Lojas S.A. (Marisa) anunciou ontem a destituição de Adilvo Souza do cargo de diretor financeiro e administrativo e a eleição do economista Guilherme de Biagi Pereira para a função. Pereira também assumirá a diretoria de relações com investidores, que deixa de ser ocupada por Edson Salles Abuchaim Garcia, mantido como diretor-presidente da companhia. A MRV Engenharia e Participações S.A. (MRV&Co) informou ontem que a Luggo, sua divisão de residenciais para locação, concluiu a venda de três empreendimentos por R$ 166 milhões a um fundo de investimento imobiliário estruturado em conjunto com a Mauá Capital.
Os imóveis negociados ficam em Belo Horizonte, no Rio de Janeiro e no Distrito Federal e somam 437 apartamentos.
Internacional
A Nike, Inc. (Nike) reportou ontem lucro de US$ 0,44 por ação no primeiro trimestre fiscal, em linha com o esperado por analistas, e receita de US$ 11,21 bilhões, abaixo da projeção de US$ 11,3 bilhões. A companhia também anunciou uma reestruturação para retomar o crescimento de longo prazo sob o comando do presidente-executivo, Elliott Hill, com demissões previstas a partir de 2027.
Desempenho de ativos financeiros
Agenda do Dia
| Região | Horário | Evento |
|---|---|---|
| BRASIL | 9h00 | Produção industrial de agosto (IBGE) |
| EUA | 9h30 | Payroll: criação de empregos de setembro |
| EUA | 9h30 | Payroll: taxa de desemprego de setembro |
| EUA | 9h30 | Payroll: salário médio por hora de setembro |
| EUA | 11h00 | Discurso da presidente do Fed de Dallas, Lorie Logan |
Quer saber a informação mais completa e detalhada?
Acompanhe o Morning Call ao vivo (8h30 às 9h) no nosso canal do YouTube e Spotify.
E também o programa Radar do Investidor no YouTube e Spotify, com análises dos especialistas do BTG Pactual.